Bahan Baku adalah Faktor Penting dalam Bisnis. Ini Tips untuk Mengelolanya!
Published:
Labamu
Edited: 01/10/2026
Share the Post:
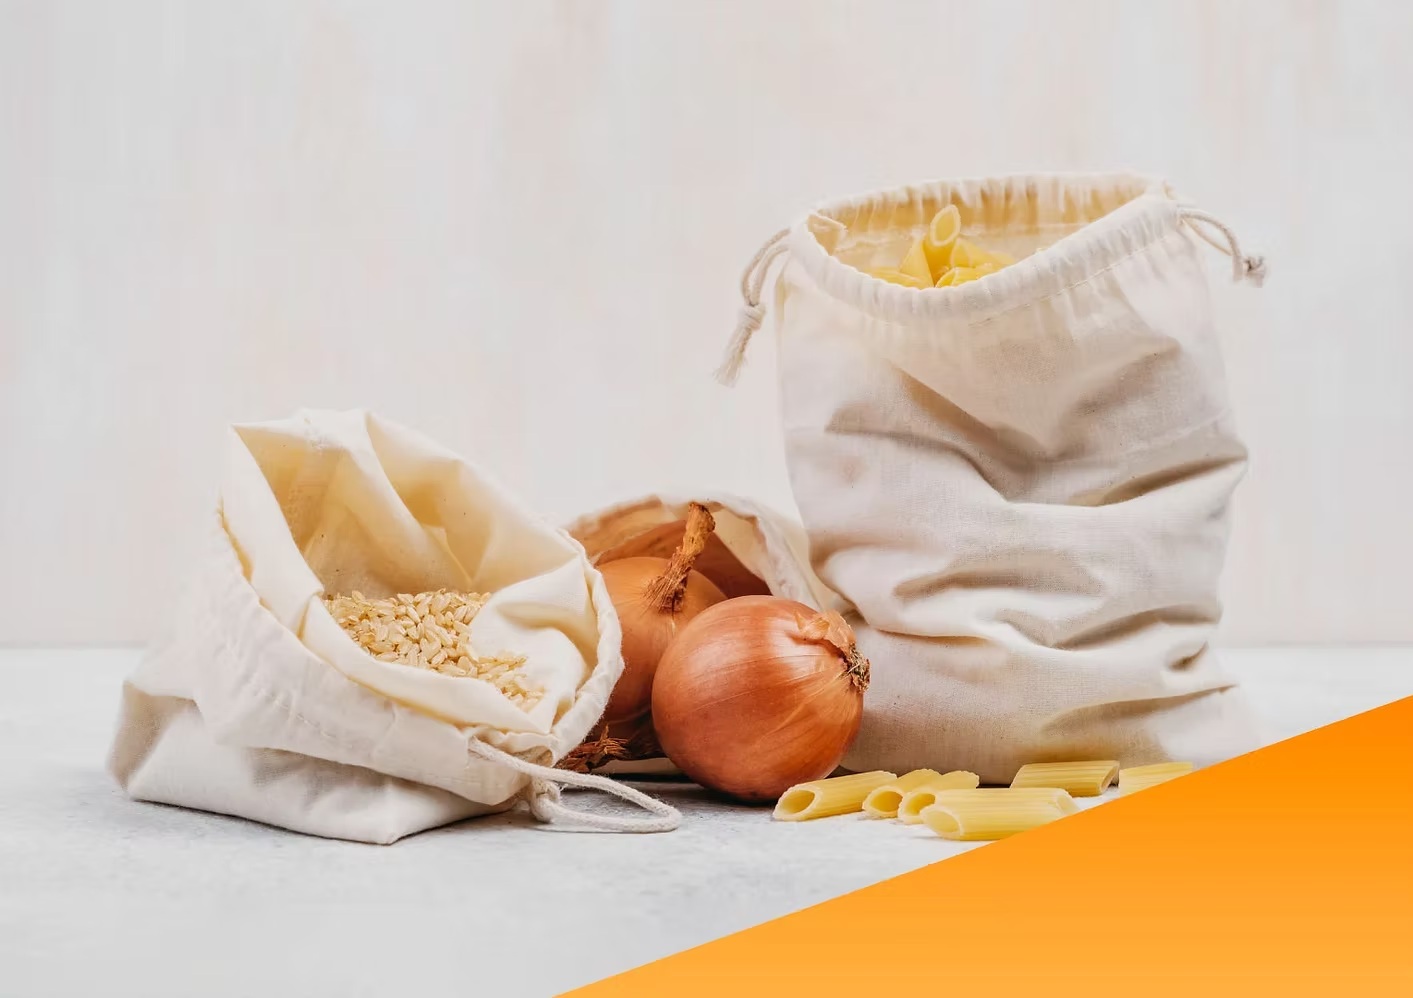
Bahan baku adalah seluruh material mentah, komoditas primer, atau substansi dasar yang dibeli dan digunakan oleh perusahaan untuk diolah melalui proses fabrikasi, modifikasi, atau perakitan menjadi barang jadi yang bernilai ekonomis. Berdasarkan Standar Akuntansi Keuangan (PSAK 14), bahan baku diakui sebagai aset lancar persediaan (inventory) dan diklasifikasikan ke dalam dua kelompok utama: bahan baku langsung (direct materials) yang melekat secara fisik pada unit produk jadi, serta bahan baku tidak langsung (indirect materials) yang berfungsi sebagai bahan penolong operasional produksi.
Pengendalian bahan baku yang terukur melalui penetapan batas pengaman (safety stock), titik pemesanan ulang (reorder point), dan pencatatan perpetual adalah kunci menjaga kelancaran produksi sekaligus melindungi arus kas usaha dari pembengkakan biaya persediaan.
Klasifikasi dan Perbandingan Peran Bahan Baku Industri
Dalam akuntansi biaya dan manajemen operasional, pemisahan jenis material menentukan ketepatan perhitungan harga pokok serta alokasi anggaran pabrik:
Kategori
Definisi & Karakteristik
Keterlacakan Biaya
Contoh Riil di Industri
Perlakuan Akuntansi
Bahan Baku Langsung (Direct Materials)
Material pokok yang mendominasi wujud fisik produk akhir secara signifikan.
Ditelusuri langsung per unit barang (direct cost).
Kayu gelondongan (furnitur), kain katun (garmen), biji kopi (kafe).
Masuk ke Prime Cost & Harga Pokok Produksi.
Bahan Baku Tidak Langsung (Indirect Materials)
Material pelengkap yang mendukung jalannya proses perakitan atau penyelesaian.
Dialokasikan secara proporsional (indirect cost).
Paku, lem perekat, benang jahit, pelumas mesin.
Masuk ke Biaya Overhead Pabrik (Factory Overhead).
Baca juga: Untuk menyelaraskan alokasi material dengan kapasitas mesin pabrik, pelajari panduan menyeluruh seputar perencanaan produksi industri.
Dampak Finansial: Keuntungan Pengendalian vs Risiko Persediaan
Tata kelola material yang disiplin memberikan dampak nyata pada stabilitas margin keuntungan:
Efisiensi Modal Kerja: Mencegah pembekuan dana likuid akibat penumpukan stok berlebih (overstock), sehingga arus kas dapat dialokasikan untuk kebutuhan operasional lainnya.
Akurasi Harga Pokok: Menghilangkan bias penghitungan laba kotor melalui pencatatan harga perolehan yang faktual dan konsisten.
Stabilitas Pasokan Pelanggan: Menghindari gangguan rantai pasok sehingga tenggat pemenuhan pesanan pasar tetap tercapai secara konsisten.
Sebaliknya, kelalaian dalam manajemen persediaan menimbulkan biaya kerugian tersembunyi:
Penyusutan dan Kerusakan (Spoilage & Waste): Material organik atau bahan pangan yang tersimpan melampaui umur simpan akan kedaluwarsa dan menjadi kerugian langsung.
Biaya Kehabisan Stok (Stockout Cost): Terhentinya lini perakitan akibat ketiadaan pasokan mentah memicu upah tenaga kerja menganggur (idle capacity) serta potensi penalti keterlambatan kontrak.
Penyusutan Fisik (Shrinkage): Selisih volume persediaan yang timbul akibat kesalahan penimbangan, penguapan alami, maupun tindak manipulasi internal.
Solusi Bisnis: Pantau pergerakan stok, alokasi inventaris, dan penerimaan pasokan secara real-time melalui modul manajemen material bisnis dari Labamu.
Praktik Terbaik Tata Kelola Bahan Baku dalam Operasional
Pengendalian inventaris modern menggabungkan formulasi matematis dengan standarisasi alur kerja gudang:
1. Metode Pencatatan dan Formula Kebutuhan Material
Pencatatan persediaan wajib menggunakan pendekatan analitis untuk menjaga ketersediaan barang pada batas aman:
Penerapan Alur FIFO dan FEFO: Mengeluarkan barang berdasarkan urutan masuk pertama (First In, First Out) atau masa kedaluwarsa terdekat (First Expired, First Out) guna meminimalkan risiko tertimbunnya barang mati (dead stock).
Penetapan Reorder Point (ROP): Mengaktifkan jadwal pemesanan ulang otomatis berdasarkan perhitungan: ROP = ( Rata-rata Konsumsi Harian x Lead Time ) + Safety Stock
Audit Fisik Bergilir (Cycle Counting): Melakukan verifikasi stok fisik secara berkala terhadap material berharga tinggi tanpa harus menutup total operasional bisnis.
Baca juga: Pahami komponen beban material yang mempengaruhi penetapan harga jual produk melalui formula hitung harga pokok produksi.
2. Otomasi Pergudangan dan Integrasi Sistem
Peralihan dari pembukuan manual ke sistem digital memangkas diskrepansi data di lantai produksi:
Integrasi Bill of Materials (BOM): Menyusun resep baku formulasi per unit produk agar setiap transaksi penjualan otomatis memotong saldo persediaan bahan pendukungnya secara presisi hingga satuan gram terkecil.
Pemantauan Lead Time Pemasok: Mengevaluasi histori ketepatan pengiriman distributor agar estimasi waktu tunggu barang datang selalu akurat.
Pencegahan Selisih Stok: Menggunakan pemindaian barcode pada pintu masuk penerimaan barang (goods receipt) guna mengeliminasi kesalahan input manual oleh staf.
Baca juga: Otomatisasi rantai pasok dan pemantauan material manufaktur kini lebih praktis dengan adopsi software manufaktur Indonesia.
Pertanyaan Seputar Pengelolaan Bahan Baku (FAQ)
Apa perbedaan mendasar antara bahan baku dan barang setengah jadi?
Bahan baku adalah material mentah murni yang belum melalui proses pengolahan di pabrik. Barang setengah jadi (Work-in-Process) adalah material yang telah diproses di lini produksi tetapi masih membutuhkan tahapan perakitan lanjutan sebelum menjadi produk akhir yang siap dijual.
Apakah ongkos angkut pembelian dihitung ke dalam biaya bahan baku?
Ya. Berdasarkan PSAK 14, seluruh biaya logistik pengiriman (freight-in), bea masuk, asuransi perjalanan, dan biaya bongkar muat yang timbul untuk mendatangkan material ke gudang wajib dikapitalisasi ke dalam nilai perolehan persediaan bahan baku.
Mengapa metode persediaan LIFO dilarang dalam regulasi akuntansi di Indonesia?
Metode LIFO (Last In, First Out) dilarang oleh PSAK 14 dan Undang-Undang Perpajakan Indonesia karena pada periode inflasi dapat mengecilkan laba bersih kena pajak secara artifisial serta menghasilkan valuasi saldo persediaan akhir di neraca yang jauh di bawah nilai pasar wajar.
Bagaimana rumus menghitung total biaya bahan baku yang terpakai dalam satu periode?
Formula perhitungannya adalah: (Saldo Awal Persediaan Bahan Baku + Pembelian Bersih Bahan Baku) – Saldo Akhir Persediaan Bahan Baku. Hasil penghitungan ini mencerminkan nilai moneter aktual dari material yang dialokasikan ke proses pabrikasi.
Langkah Strategis Mengamankan Rantai Pasok Bisnis
Pengelolaan bahan baku bukan sekadar aktivitas pencatatan gudang, melainkan instrumen mitigasi risiko finansial dan operasional. Dengan memisahkan klasifikasi biaya langsung secara disiplin, menghitung titik pemesanan ulang secara matematis, serta memanfaatkan sistem pencatatan terotomasi, pelaku usaha dapat menekan angka susut material, menjaga likuiditas
Kamu tidak perlu lagi repot-repot melakukan pencatatan secara manual karena sudah bisa melakukannya di aplikasi Labamu dengan fitur Atur Bahan Baku.
Fitur Produk di Labamu, yang bisa membantu mengelola produk atau jasa yang ditawarkan. Di dalam fitur ini, kamu bisa memantau stok produk secara berkala untuk mengatur persediaan dengan efisien.
Itu adalah penjelasan mengenai bahan baku yang pencatatannya bisa dikelola lewat aplikasi Labamu di fitur Atur Bahan Baku dan juga masih banyak fitur lainnya yang juga tidak kalah berguna.
Yuk, segera download Labamu di Google Play atau App Store dan bergabung dengan lebih dari 70.000 UMKM di Indonesia yang sudah terbantu dengan aplikasi ini!